Domain fssz.de kaufen?
Wir ziehen mit dem Projekt
fssz.de um.
Sind Sie am Kauf der Domain
fssz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fssz.de kaufen?
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **


Ähnliche Suchbegriffe für Rückstellungen
Top-Angebote
Produkte zum Begriff Rückstellungen:
-
HH Fugenschneider Delta ; HH Maschinenbau (DF-2004)Einleitung Fugenschneider Delta Eigenschaften • Für harte Untergründe wie Keramik, Marmor, Granit und Fliesen\n• Zum gründlichen Entfernen von flexiblen Dichtstoffmassen wie Silikon, Acryl oder Dichtstoffkleber aus Anschluss-, Bewegungs- und Dehnfugen.\n• Hinweis: Nur für die genannten Materialien verwendbar. Nicht geeignet für Kunststoffe oder Holzprodukte (DF-2004)20,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HH Fugenmeister Winkel ; HH Maschinenbau (W-03)Einleitung Fugenglätter-Set Winkel Eigenschaften • Kantenstabil\n• Abriebfest und hochflexibel\n• Für dauerelastisches Ausfugen Lieferumfang • In Kunststoffbox\n• 45°-Winkel mit 5/6 mm-Kante, 45°-Winkel mit 8/10 mm-Kante und Eckschablone Radius 3 mm/90° Winkel (W-03)8,28 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
-
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **

Warum gehören Rückstellungen zum Fremdkapital?
Rückstellungen sind Verbindlichkeiten, die zu einem späteren Zeitpunkt fällig werden und daher als Fremdkapital betrachtet werden. Sie entstehen aus bereits eingegangenen Verpflichtungen, wie beispielsweise Garantien oder Rücknahmeverpflichtungen. Da sie erst in der Zukunft bezahlt werden müssen, zählen sie zu den langfristigen Verbindlichkeiten des Unternehmens. Rückstellungen dienen dazu, zukünftige finanzielle Belastungen abzudecken und stellen somit eine Art Fremdfinanzierung dar. Daher werden sie in der Bilanz unter dem Fremdkapital ausgewiesen. **
Was versteht man unter Rückstellungen?
Was versteht man unter Rückstellungen? Rückstellungen sind in der Buchhaltung Verbindlichkeiten oder Verpflichtungen, die zu einem bestimmten Zeitpunkt noch nicht fällig sind, aber voraussichtlich in der Zukunft beglichen werden müssen. Sie dienen dazu, zukünftige Ausgaben oder Verpflichtungen bereits in der aktuellen Bilanzperiode zu berücksichtigen und somit ein realistisches Bild der finanziellen Situation eines Unternehmens zu vermitteln. Rückstellungen können beispielsweise für Garantieleistungen, Rücknahmeverpflichtungen oder drohende Verluste aus schwebenden Geschäften gebildet werden. Sie müssen nach bestimmten Regeln und Vorschriften in der Bilanz ausgewiesen werden. **
Top-Angebote
Produkte zum Begriff Rückstellungen:
-
Metabo Schnellspannzwinge FSSZ, 1 Stk. (629021000)Eigenschaften • Zum schnellen und sicheren Fixieren von Führungsschienen von Metabo und anderen Herstellern.\n• Fester Halt auch bei Vibrationen.\n• Spannhöhe 160 mm.\n• Für Nuten 12 x 8 mm. (629021000)49,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HH Fugenschneider Delta ; HH Maschinenbau (DF-2004)Einleitung Fugenschneider Delta Eigenschaften • Für harte Untergründe wie Keramik, Marmor, Granit und Fliesen\n• Zum gründlichen Entfernen von flexiblen Dichtstoffmassen wie Silikon, Acryl oder Dichtstoffkleber aus Anschluss-, Bewegungs- und Dehnfugen.\n• Hinweis: Nur für die genannten Materialien verwendbar. Nicht geeignet für Kunststoffe oder Holzprodukte (DF-2004)20,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HH Fugenmeister Winkel ; HH Maschinenbau (W-03)Einleitung Fugenglätter-Set Winkel Eigenschaften • Kantenstabil\n• Abriebfest und hochflexibel\n• Für dauerelastisches Ausfugen Lieferumfang • In Kunststoffbox\n• 45°-Winkel mit 5/6 mm-Kante, 45°-Winkel mit 8/10 mm-Kante und Eckschablone Radius 3 mm/90° Winkel (W-03)8,28 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
Ähnliche Suchbegriffe für Rückstellungen
-
Faac -Platte Und Hintere Befestigung Für Automatisierung - Faa72840065FAAC-Platte und hintere Befestigung fr Automatisierung . Platte und hintere Befestigung. Befestigungszubehr fr Automatisierung. Hauptmerkmale: Platten- und hintere Befestigung Befestigungszubehr fr Automatisierung berprfen Sie die Kompatibilitt mithilfe des FAAC-Codes. Prfen Sie vor dem Kauf, ob der Code mit dem Gert, der Serie oder der Automatisierung bereinstimmt, an der die Komponente installiert werden soll. Marke FAAC Produktcode FAA72840065 Name FAAC-Platte und hintere Befestigung fr Automatisierung Ersatzteiltyp Untersttzung Platte Platten- und hintere Befestigung Zubehr Befestigungszubehr fr Automatisierung Merkmal berprfen Sie die Kompatibilitt mithilfe des FAAC-Codes.19,81 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
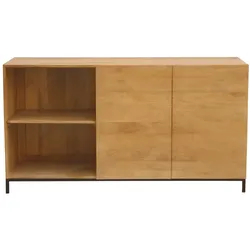
Sideboard Industrie-Stil Mangoholz und Metall YPSTERDieses Sideboard YPSTER verkörpert wirkungsvoll seinen Stil , um ein starkes Ambiente zu schaffen, während es die natürliche Seite des Holzes bewahrt.Das Sideboard wurde aus lackiertem Mangoholz gefertigt, wodurch es sehr robust ist. Es bleibt Ihnen somit lange erhalten. Durch seine Füße aus Metall wirkt dieses Sideboard imposant. Es bietet Platz für Ihr Geschirr, Gläser, Bücher usw. Sie großzügigen Ausmaße bieten die Möglichkeit, zahlreiche Deko-Objekte darin unterzubringen. Sie können die Optik aufwerten, indem sie Vasen, Blumen oder Rahmen damit kombinieren.Dieses funktionelle Sideboard YPSTER besteht aus 2 offenen Ablagenischen und 2 großen Ablagenischen, die durch Türen verschlossen werden. Somit werden Ihre Gegenstände vor Staub geschützt. YPSTER stellt eine untypische Kollektion dar, die das Authentische des Holzes und den Charakter des Metalls bewahrt. Die Kombination aus beiden Materialien bietet einen wunderbaren Look. Teil dieser Kollektion ist ein Sideboard, jedoch auch ein Couchtisch, eine Konsole, ein TV-Möbel und ein Wandregal. Sie können durch die Kombination verschiedener Elemente ein harmonisches Ambiente schaffen. Das Sideboard wird montiert geliefert und wartet auf Ihre Gestaltung.689,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
-
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Warum gehören Rückstellungen zum Fremdkapital?
Rückstellungen sind Verbindlichkeiten, die zu einem späteren Zeitpunkt fällig werden und daher als Fremdkapital betrachtet werden. Sie entstehen aus bereits eingegangenen Verpflichtungen, wie beispielsweise Garantien oder Rücknahmeverpflichtungen. Da sie erst in der Zukunft bezahlt werden müssen, zählen sie zu den langfristigen Verbindlichkeiten des Unternehmens. Rückstellungen dienen dazu, zukünftige finanzielle Belastungen abzudecken und stellen somit eine Art Fremdfinanzierung dar. Daher werden sie in der Bilanz unter dem Fremdkapital ausgewiesen. **
-
Was versteht man unter Rückstellungen?
Was versteht man unter Rückstellungen? Rückstellungen sind in der Buchhaltung Verbindlichkeiten oder Verpflichtungen, die zu einem bestimmten Zeitpunkt noch nicht fällig sind, aber voraussichtlich in der Zukunft beglichen werden müssen. Sie dienen dazu, zukünftige Ausgaben oder Verpflichtungen bereits in der aktuellen Bilanzperiode zu berücksichtigen und somit ein realistisches Bild der finanziellen Situation eines Unternehmens zu vermitteln. Rückstellungen können beispielsweise für Garantieleistungen, Rücknahmeverpflichtungen oder drohende Verluste aus schwebenden Geschäften gebildet werden. Sie müssen nach bestimmten Regeln und Vorschriften in der Bilanz ausgewiesen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.